0歳から始められる「こどもNISA」
仕組み・魅力・注意点をわかりやすく解説
子どもの未来のために、今できること。 教育資金と長期投資を、難しい言葉を使わずに整理します。
子どもを持つ親なら、一度くらいはそんなことを考えたことがあるのではないでしょうか。
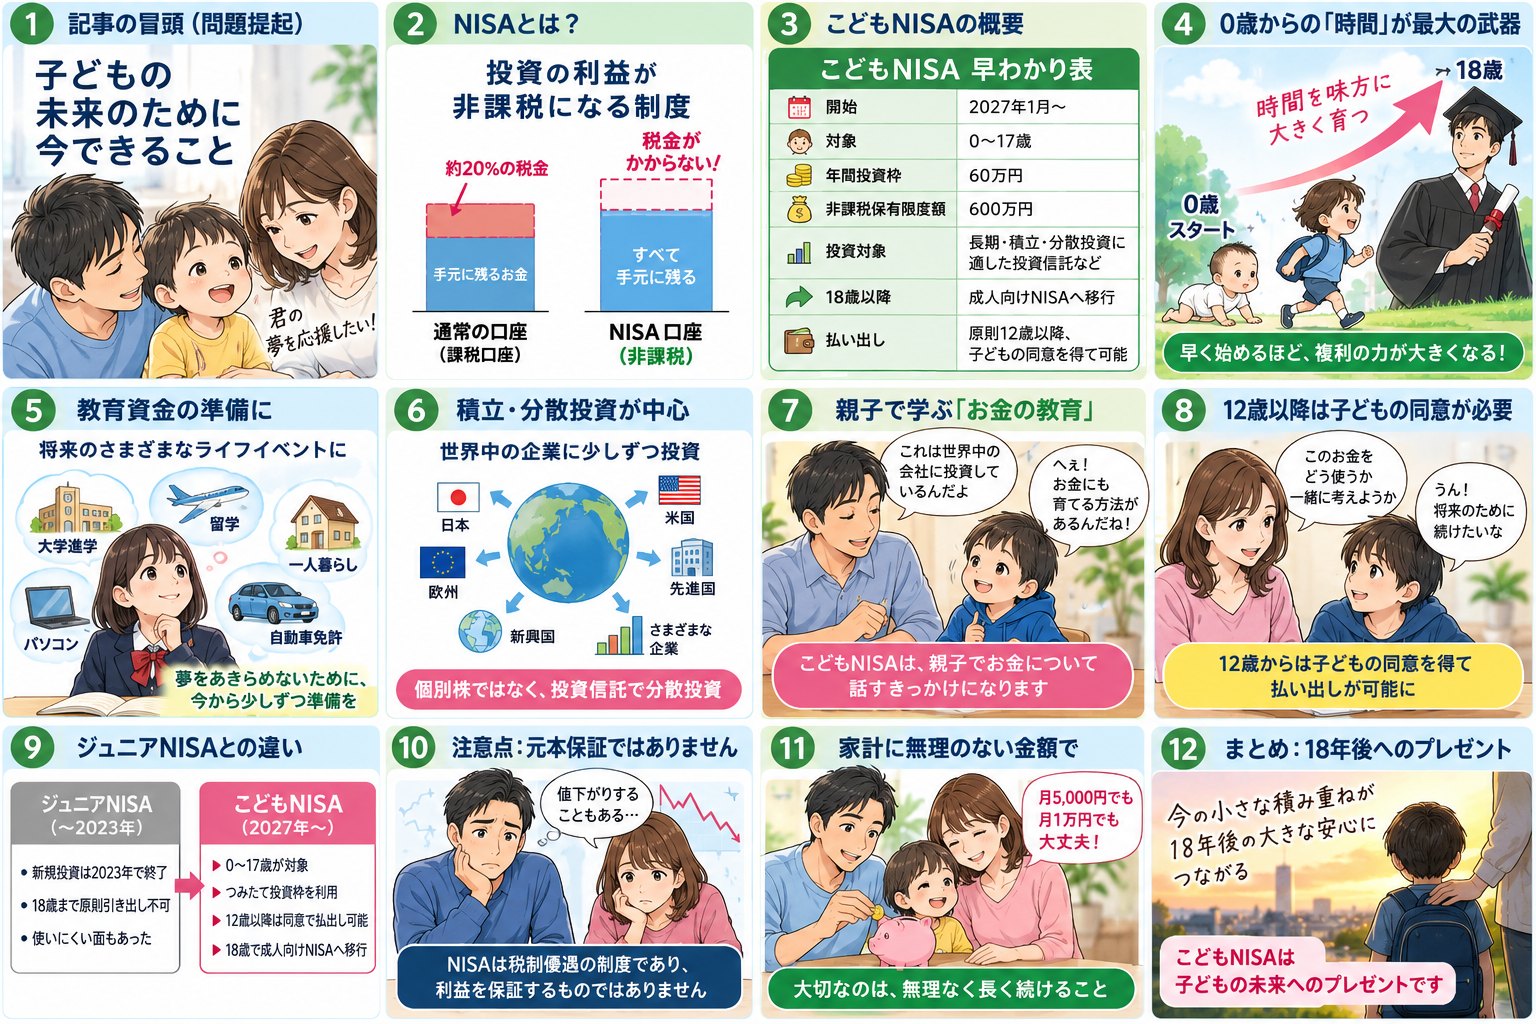
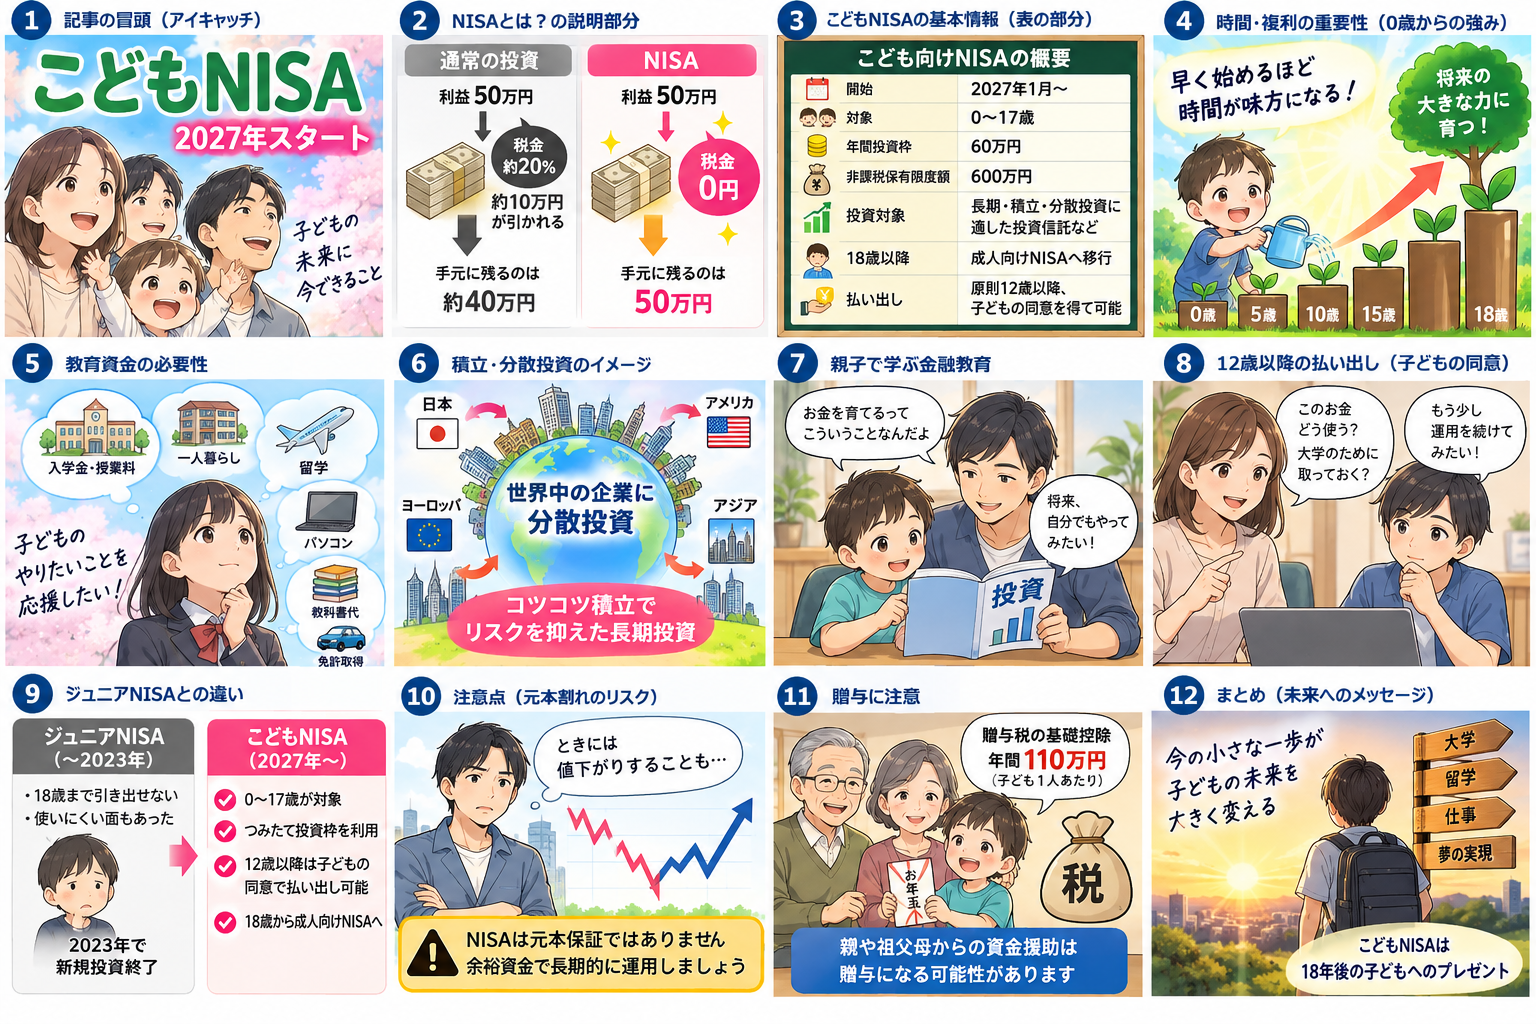
大学進学、一人暮らし、留学、資格取得。
子どもが大きくなるにつれて、必要になるお金も大きくなっていきます。
もちろん、毎月コツコツと銀行預金で貯めることも大切です。
しかし2027年からは、もう一つ大きな選択肢が加わります。
正確には新しい名前のNISA制度が別に作られるというより、 現在18歳以上が対象となっている NISAの「つみたて投資枠」が0歳から利用できるように拡大される仕組み です。
2026年3月に成立した税制改正により、 2027年1月から0~17歳もNISAを利用できることになりました。
この記事では、 「こどもNISAとは何なのか?」 という基本から、 「なぜ子育て世帯にとって魅力的なのか?」 そして、始める前に知っておきたい注意点まで、 投資初心者の方にも分かるように説明します。
- そもそもNISAって何?
- こどもNISAは2027年から始まる
- 最大の魅力は「0歳から投資できる」こと
- 魅力① 大学進学などの教育資金を準備できる
- 魅力② 利益に約20%の税金がかからない
- 魅力③ 個別株ではなく「積立・分散」が中心
- 魅力④ お金について親子で話すきっかけになる
- 12歳になったら「子どもの同意」が必要になる
- ジュニアNISAとは違うの?
- ただし「絶対に儲かる制度」ではありません
- 生活費を削ってまでやる必要はない
- 親がお金を出す場合は「贈与」にも注意
- 「600万円」という数字だけを見ない
- 子どもに残したいのは「お金」だけではない
- まとめ こどもNISAは「18年後の子どもへのプレゼント」
そもそもNISAって何?
NISAを一言で説明すると、 「投資で得た利益に税金がかからなくなる制度」 です。
通常、株式や投資信託で利益が出ると、 およそ20%の税金がかかります。
たとえば100万円投資して150万円になり、 50万円の利益が出たとします。
通常の課税口座なら、 その利益には税金がかかり、 約10万円が税金として差し引かれます。
ところがNISA口座の中で得た利益であれば、 一定の条件のもとで 非課税 になります。
つまり、お金を長期間育てるために、 国が税制面から応援してくれる仕組みと考えると分かりやすいでしょう。
こどもNISAは2027年から始まる
これまでの新NISAは原則として18歳以上が対象でした。
2027年からは、この年齢制限が撤廃され、 0~17歳の子どもも「つみたて投資枠」を利用できるようになります。
財務省が示している制度の基本は次のようになっています。
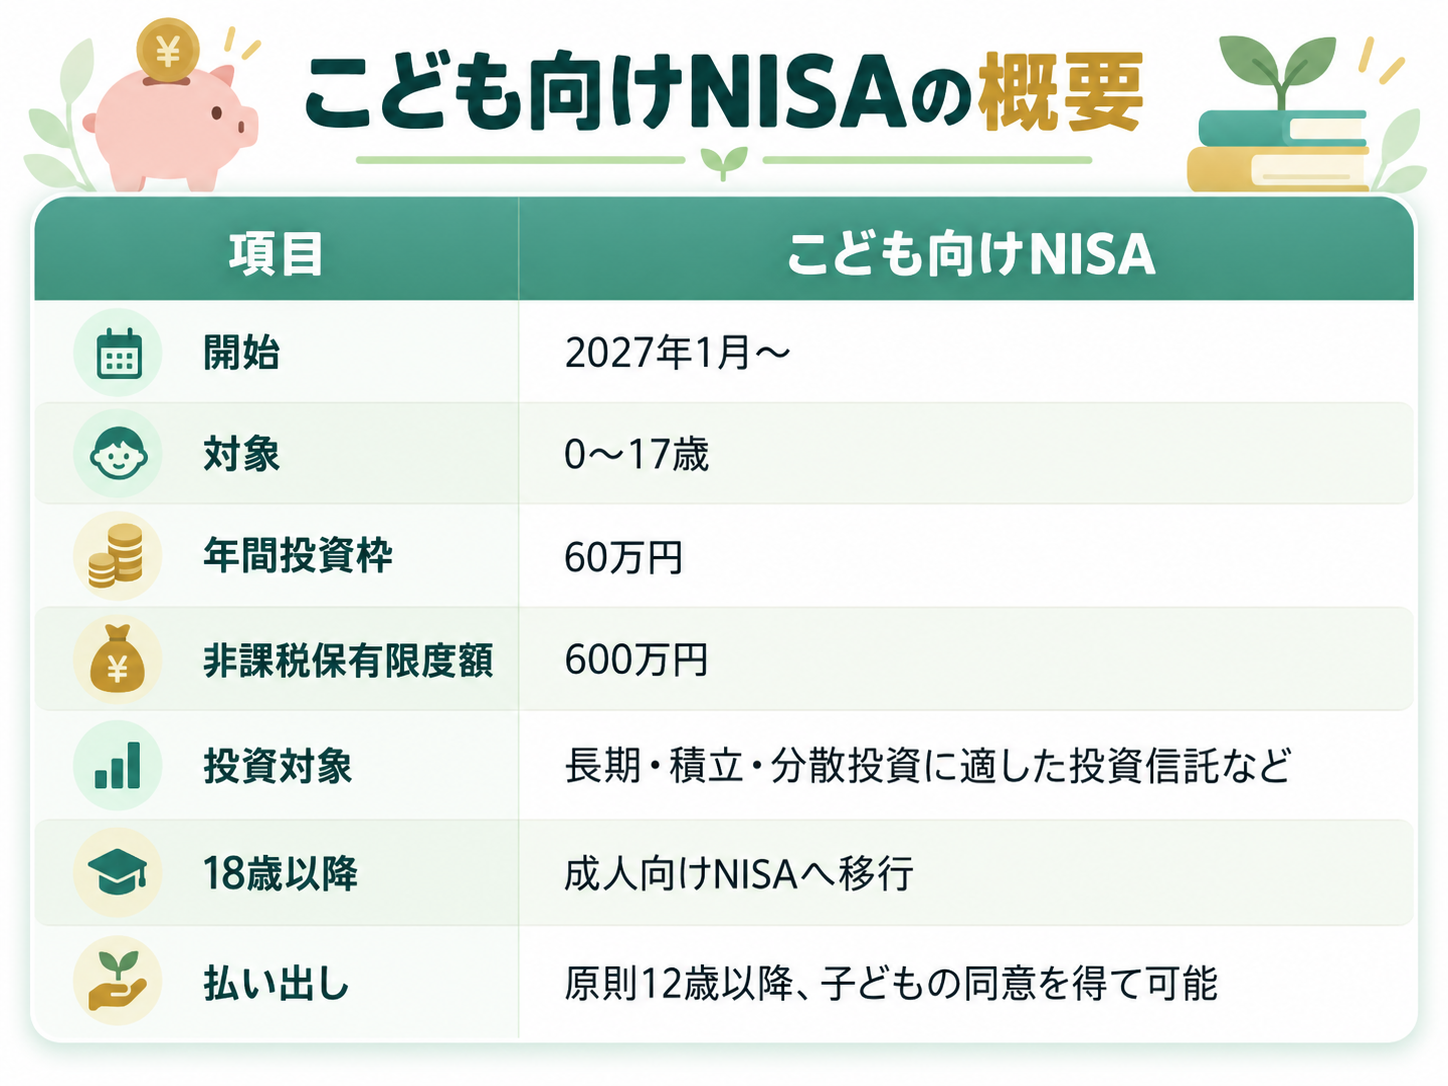
年間60万円ですから、単純に月額にすると、 月5万円まで 投資できる規模です。
もちろん、毎月5万円も投資する必要はありません。
月5,000円でも、1万円でも構いません。
むしろこの制度で重要なのは、 「いくら投資するか」以上に「どれだけ長く続けられるか」 ではないでしょうか。
長期になるほど値動きがならされ、 損失リスクが抑えられる傾向はありますが、 将来の利益は保証されません。
大切なのは、 家計に無理のない範囲で長く続けることです。
最大の魅力は「0歳から投資できる」こと
こどもNISAの最大の魅力は、 私はここにあると思います。
それは、 「時間」 です。
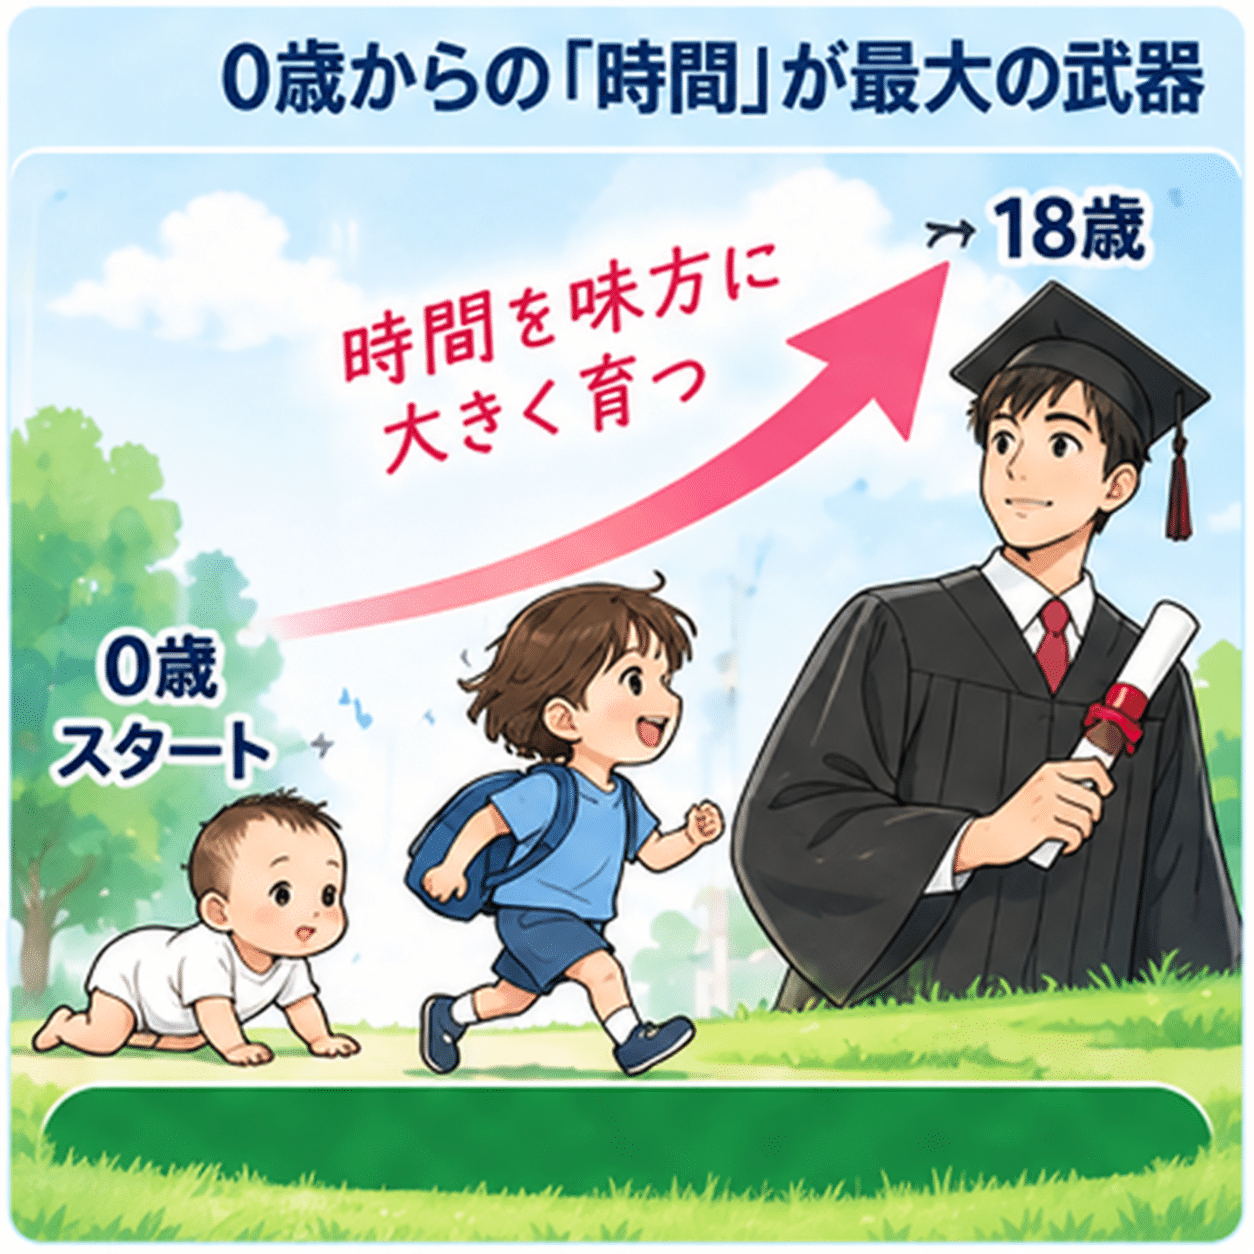
大人が50歳になってから、 「老後のために投資を始めよう」 と思った場合、 65歳までなら15年間しかありません。
ところが0歳の子どもなら、 18歳になるまででも18年間あります。
さらに、そのまま20代、30代と 運用を続けることもできます。
投資では、 時間そのものが大きな武器になります。
利益がさらに利益を生む「複利」の効果は、 運用期間が長くなるほど 大きくなる可能性があるからです。
子どもにあって、大人にはないものがあります。
魅力① 大学進学などの教育資金を準備できる
財務省も、この制度について、 大学進学など成人後のライフイベントに必要な資金を 長期・安定的な投資によって準備することを 目的の一つとして挙げています。
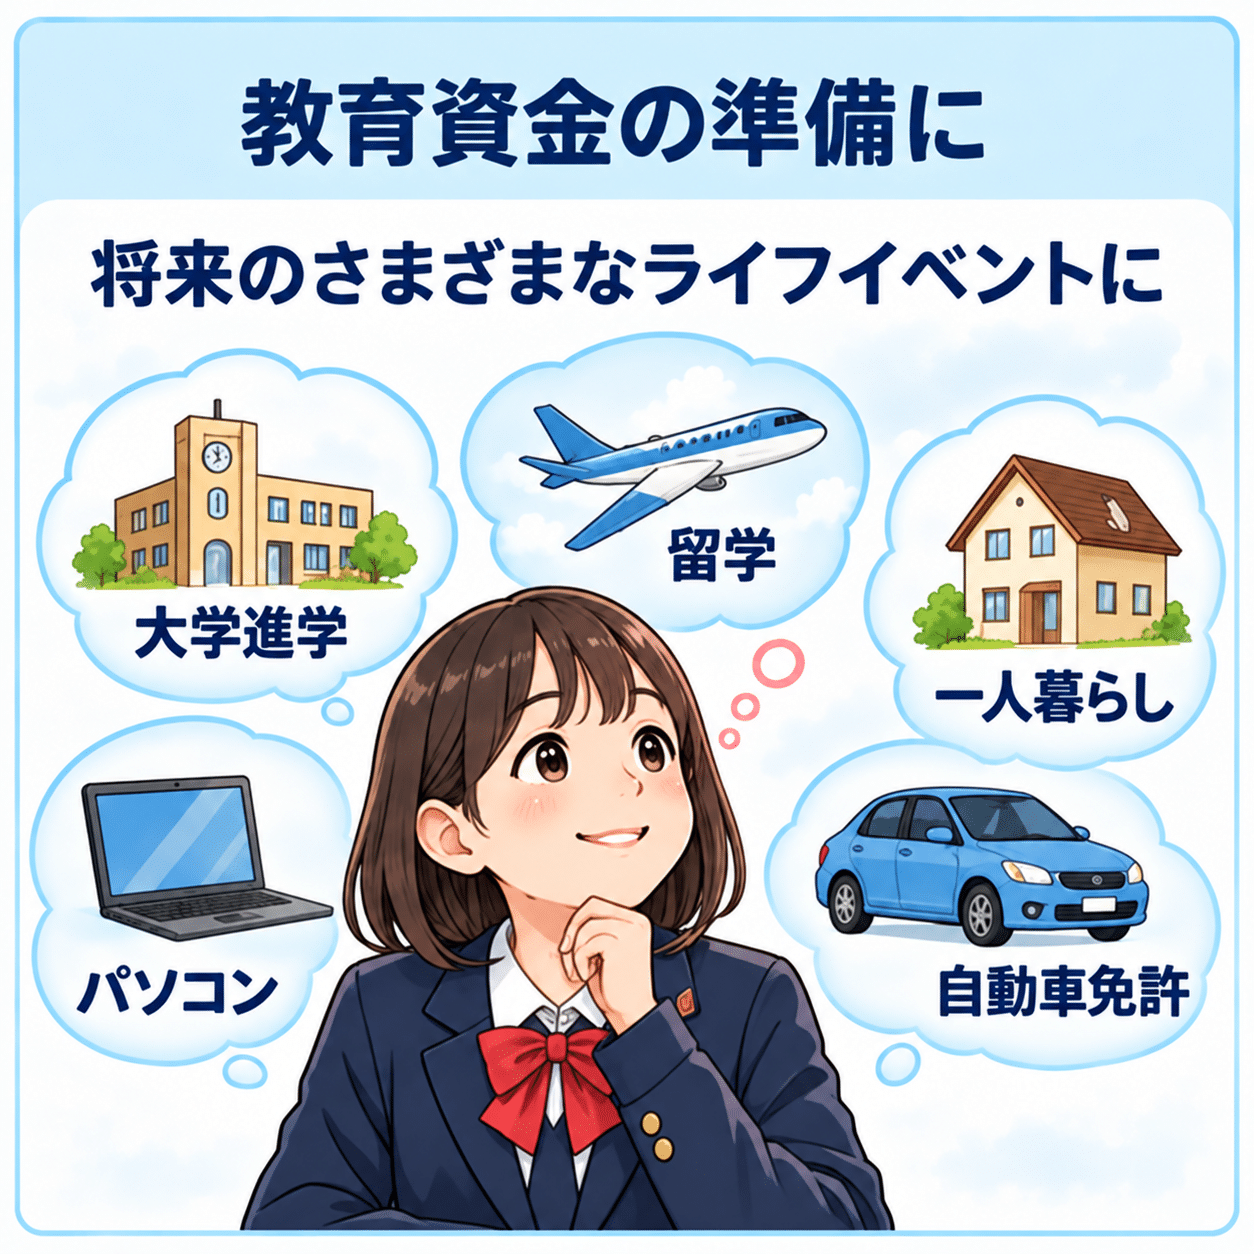
子育てには大きなお金が必要です。
- 大学の入学金・授業料
- 一人暮らしの家賃
- パソコンや教科書代
- 留学費用
- 自動車免許の取得費用
こうしたものが一気に重なることもあります。
そのとき、 「18年前から少しずつ準備していたお金」 があるのとないのとでは、 親の安心感は大きく違うでしょう。
こどもNISAは、 将来突然必要になる大金を、 時間を味方につけながら少しずつ準備する仕組み として使うことができます。
魅力② 利益に約20%の税金がかからない
長期投資をするうえで、 NISAの非課税メリットは無視できません。
例えば長い期間をかけて 投資信託の価値が大きく上昇したとします。
通常の口座なら利益に課税されます。
ところがNISAなら、 その運用益を非課税で受け取れるのが基本です。
子どもの場合、 運用できる時間が非常に長いため、 長期間運用するほど 「非課税」というメリットが生きてくる可能性があります。
「子どものためにお金を貯める」 だけではなく、 「税制優遇を利用しながら子どものお金を育てる」 という選択肢が生まれるわけです。
魅力③ 個別株ではなく「積立・分散」が中心
ここは初心者にとって非常に重要なポイントです。
こどもNISAで利用できるのは、 基本的にNISAの つみたて投資枠に対応する、 長期・積立・分散投資に適した一定の商品 です。
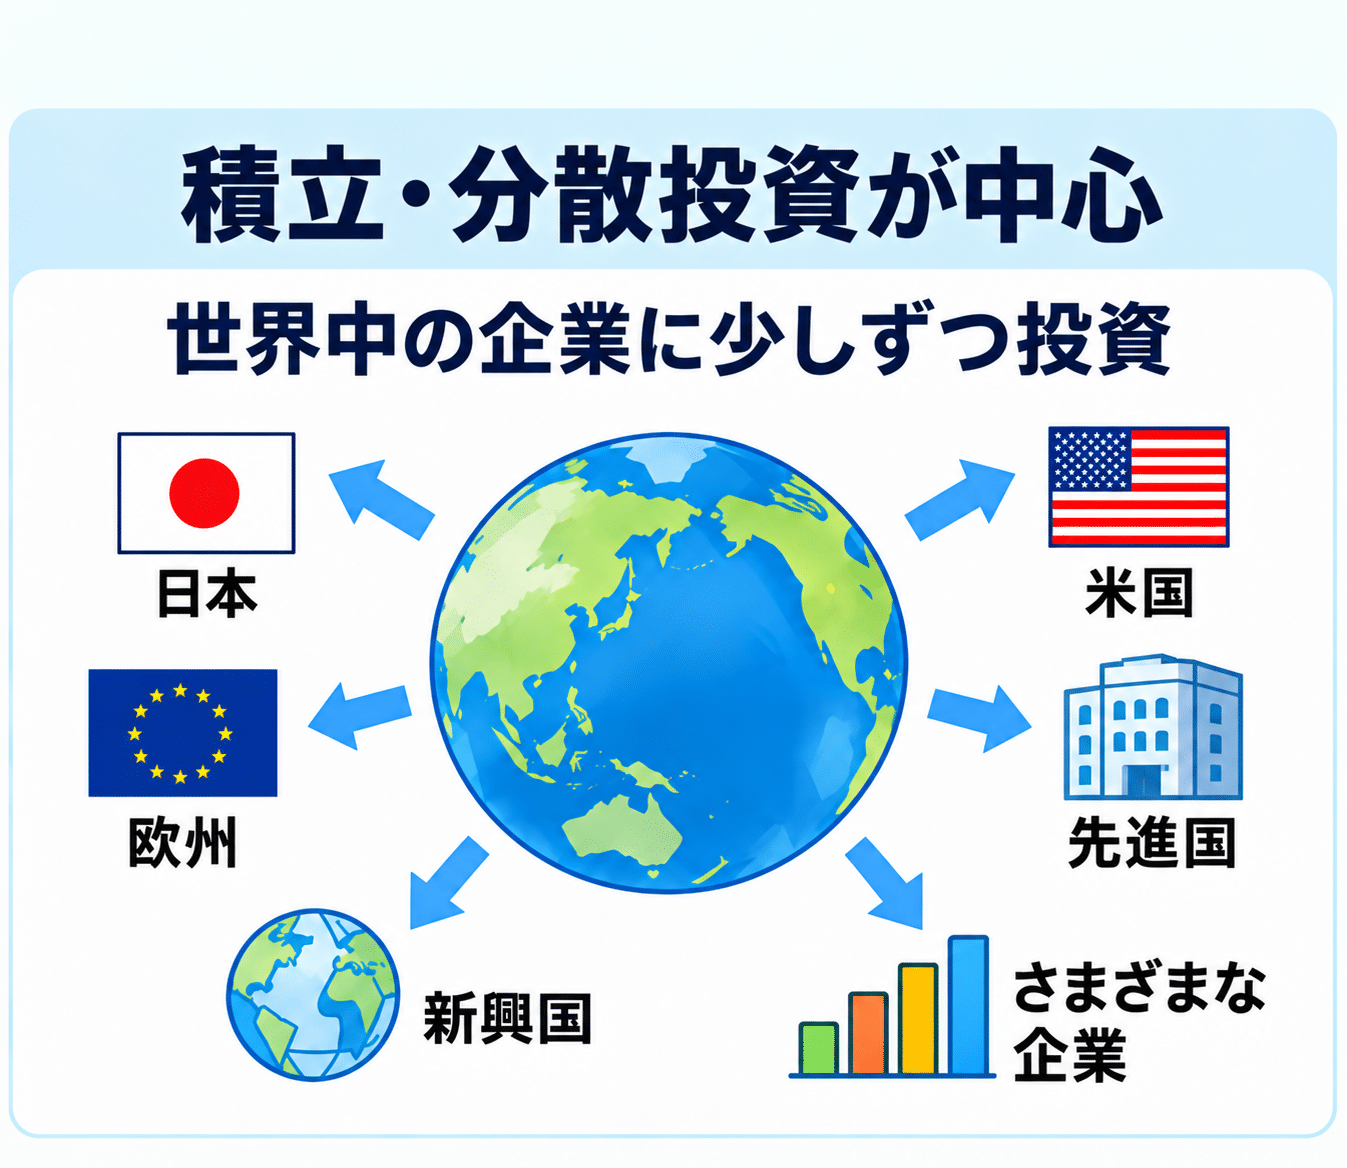
つまり、 「どの会社の株が10倍になるか当てよう」 という制度ではありません。
毎月一定額を、 さまざまな企業や地域などに分散された投資信託へ積み立てていく。
そうした長期投資を想定した制度です。
個別株は1社の業績悪化や倒産の影響を強く受けます。
一方、投資信託は多数の銘柄へ分散できるため、 1社だけに集中投資する場合と比べて リスクを分散しやすい 点が特徴です。
ただし、 投資信託でも市場全体が下落すれば 大きく値下がりすることはあります。
魅力④ お金について親子で話すきっかけになる
私は、こどもNISAには お金以外にも非常に大きな価値があると思います。
それは、 「金融教育」 です。
日本では、 「お金の話は子どもにはまだ早い」 と思われがちでした。
しかし、本当にそうでしょうか。
高校を卒業すれば、 クレジットカード、 スマートフォンの分割払い、 奨学金、 保険、 住宅ローン、 投資、 税金、 年金など、 突然たくさんのお金の問題に直面します。
「会社が成長すると、 投資したお金も増えることがあるんだよ」
「でも投資だから減ることもあるんだよ」
そんな会話を親子ですることができます。
これは将来、 数百万円の運用利益以上に価値のある教育になる可能性があります。
12歳になったら「子どもの同意」が必要になる
今回の制度で、 とても興味深い仕組みがあります。
財務省の説明では、 12歳以降については、 子どもの同意を得た場合に 親権者などが払い出しできる仕組み とされています。
例えば15歳の子どもと、
「このまま運用する?」
と話す機会が生まれるかもしれません。
つまり、 親が一方的に運用するお金から、 子ども自身が考えて運用するお金へ 少しずつ変わっていくわけです。
ジュニアNISAとは違うの?
以前、日本には 「ジュニアNISA」という制度がありました。
しかしジュニアNISAは 2023年で新規投資が終了しています。
今回の制度は ジュニアNISAを単純に復活させたものではありません。
現在のNISA制度の中に、 0~17歳向けのつみたて投資枠を作る という形になっています。
そして18歳になると、 成人向けのNISA制度へ移っていきます。
そのため、 「子どもの資産形成から、 大人になってからの資産形成までつなげていく」 という考え方が強い制度だと言えるでしょう。
つまり、 子どものうちは教育費として資産形成をして、 教育費として使わなかったお金は、 将来の資産形成に利用されることになるのです。
ただし「絶対に儲かる制度」ではありません
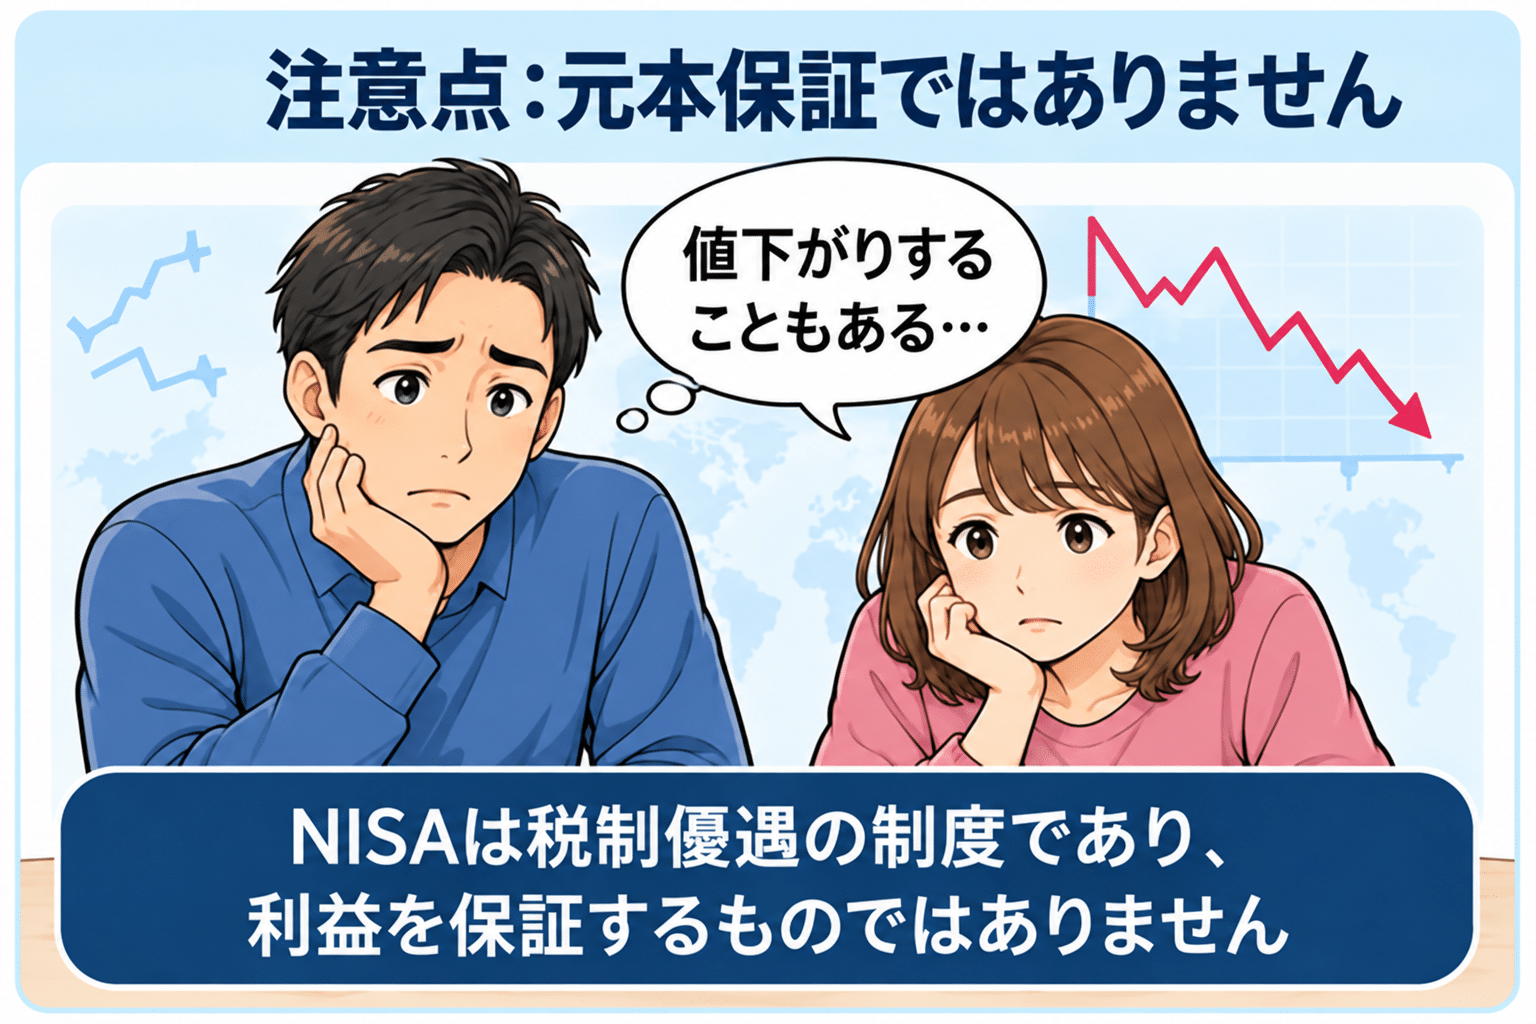
ここは必ず理解しておく必要があります。
NISAは、 税金が優遇される制度であって、 利益を保証する制度ではありません。
投資信託も値下がりします。
例えば大学入学直前に 世界的な株価下落が起これば、 「必要なときにちょうど資産が減っている」 ということもあり得ます。
ですから教育資金を、 すべて投資に回す という考え方は慎重になるべきです。
特に数年以内に使う予定のお金まで、 価格変動の大きな商品で運用するのは 注意が必要でしょう。
生活費を削ってまでやる必要はない
「こどもNISAが始まるなら 年間60万円入れなければ損」 と思う必要はありません。
むしろ、 生活費、 住宅費、 教育費、 緊急時の預貯金、 親自身の老後資金。
こうしたお金を犠牲にしてまで、 子どものNISAを満額にする必要はありません。
大切なのは、 家族が無理なく続けられる金額にすること。
投資は短距離走ではありません。
子どもが成長するまでの 長い時間を使うマラソンです。
親がお金を出す場合は「贈与」にも注意
意外と見落とされやすいのが税金です。
子ども名義のNISAへ 親や祖父母がお金を渡す場合、 税務上は 贈与 に該当する可能性があります。
暦年課税では、 原則として1年間に受け取った贈与財産の合計から 110万円の基礎控除 があります。
110万円は 「父から110万円、祖父から110万円」 というように贈与者ごとではなく、 贈与を受ける子ども1人について 年間で判断されます。
こどもNISAの年間投資上限は60万円なので、 それだけなら110万円以内ですが、 お年玉や現金贈与など、 ほかの贈与がある家庭では合計額にも注意 しておきたいところです。
「600万円」という数字だけを見ない
非課税保有限度額が600万円と聞くと、 「600万円用意できないから、 うちには関係ない」 と思う人もいるかもしれません。
しかし私は、 そうは思いません。
例えば毎月1万円なら、 1年間で12万円です。
毎月5,000円なら、 1年間で6万円です。
大切なのは 上限まで使うことではありません。
これこそ、 こどもNISAの大きな意味ではないでしょうか。
子どもに残したいのは「お金」だけではない
親はいつまでも 子どものそばにいることはできません。
いつか子どもは自分で働き、 自分でお金を使い、 自分で人生を選ぶ日が来ます。
そのとき、 ただ100万円を渡すのと、
「お金は使うだけではなく、 時間をかけて育てることもできるんだよ」
と伝えて渡すのでは、 意味が違うのではないでしょうか。
こどもNISAの本当の魅力は、 子どもにお金を残すことだけではありません。
お金との付き合い方そのものを、 子どもに伝えられることです。
まとめ こどもNISAは「18年後の子どもへのプレゼント」
こどもNISAは2027年1月から始まり、 0~17歳が対象・年間投資枠60万円・非課税保有限度額600万円 という仕組みになります。
もちろん投資なので、 元本保証ではありません。
株価が下落することもあります。
満額投資する必要もありません。
毎月5,000円。
毎月1万円。
余裕がある月だけ少し多めに。
そんな小さな積み重ねが、 十数年後には子どもの進学や 新生活を支えてくれるかもしれません。
そして何より大切なのは、 「子どもの未来について考えた時間」 そのものではないでしょうか。
0歳の赤ちゃんには、 自分で投資をすることはできません。
しかし0歳の赤ちゃんには、 大人には決して買うことのできない、 18年という長い時間 があります。
こどもNISAは、 その時間を子どもの未来のために 使える制度です。
「たくさんのお金を残してあげること」 は難しくても、 「早くから少しずつ準備してあげること」 はできる。
2027年から始まるこどもNISAは、 そんな子育て世帯にとって、 新しい選択肢の一つになりそうです。
本記事は2026年9月時点の公表情報をもとに作成しています。
NISAは投資による利益を保証する制度ではなく、 投資信託等には元本割れの可能性があります。
あくまでも投資は自己責任でお願いいたします。
実際に利用する際には、 金融庁・金融機関などの最新情報を確認し、 ご自身の家計状況やリスク許容度を考えたうえで判断してください。
税務上の取り扱いについては、 必要に応じて税務署・税理士等にご確認ください。

コメント